非μ之错,P之罪 :Beta 异象背后的机制转换定价逻辑
标准资产定价模型主要在特定状态(State)内对风险进行定价,这意味着预期回报取决于同期的波动率、Beta 和相关性。本文将视角转向一个不同且未被充分探索的风险来源:控制机制(Regime)之间转换的概率。研究首先通过将滚动的 CAPM Beta 分解为相关性和相对波动率分量,识别出三种经济上直观的市场机制。利用标普 500 成分股的每日数据,我们将市场机制分类为 Beta 由相关性驱动、由特异性波动率驱动或由两者共同驱动的情形,并估计了控制机制动态的经验转移矩阵。
研究记录了这三种机制的强持续性,以及非对称的“门户(Gateway)”转换——即进入与群集性回撤(Clustered Drawdowns)相关的高相关性机制的转换。为了分离转换动态的经济作用,本文进行了压力测试:保持机制条件下的回报矩(Moments)固定,仅扰动转移矩阵。结果显示,尽管机制内的收益支付相同,但转换概率的微小变化会产生巨大的已实现结果差异,包括尾部风险、回撤持续时间和相对财富路径。概念验证投资组合进一步说明了拥有诱人混合夏普比率(Pooled Sharpe Ratios)的机制如何掩盖了巨大的时序风险(Sequence Risk)。
本文通过资产定价的视角解释了这些发现,认为持久的超额收益应被解释为与机制转换风险的定价错误一致,而非机制内 Beta 风险暴露的定价错误。在这个框架下,定价误差存在于关于状态间转换的信念(即矩阵 )中,而非主要存在于状态条件下的风险溢价(即向量 )中。
1. 引言
标准资产定价模型的核心目标是解释预期回报的横截面差异,将预期回报与系统性风险暴露联系起来。投资者因承担系统性风险(如市场或特异性波动)、特定的市场因子暴露(“Beta”)或可识别的市场因子载荷而获得补偿。现有研究主要集中在发现多样化的市场风险因子上。在市场行为一致的情况下,模型往往能较好地对机制内的风险进行定价。然而,每种风险因子的暴露本身是状态依赖且随时间变化的。与此同时,市场可能低估了机制之间转换的概率。
本文的核心论点是:已实现的超额回报和回撤结果对机制转换概率高度敏感,而非对机制内预期回报的估计偏差敏感。本文的研究逻辑延续了关于“股权溢价之谜”的探讨,即在消费资本资产定价模型(C-CAPM)中,投资者在低边际效用状态下要求溢价以应对向高边际效用状态的转移。本文的不同之处在于关注状态依存收益(State-contingent payoffs)“何时”到达,而不仅仅是不同状态下的波动性。现代版的谜题表现为:在贴现率低、股权溢价压缩以及市场估值高企所隐含的持续乐观情绪下,消费保险并未出现相应的改善。观察到的结果与这样一种设定相一致:市场隐含地低估了向“坏”状态(在 C-CAPM 中表现为高边际效用状态)转换的权重,导致了当前的股权溢价被压缩,而在这些转换实际发生时产生了已实现的超额回报。我们将这种张力命名为——错误定价的 Beta(Mispriced Beta)。
2. 相关文献
长期以来,尽管宏观经济冲击不断且不确定性上升,股票估值仍保持高位。理性模型通常通过与公共因子或宏观总量的协方差来解释预期回报。从 Sharpe (1964) 和 Lintner (1965) 的 CAPM 模型开始,后续发展出如 Ross (1976) 的套利定价理论(APT)和 Fama-French (1993) 的三因子模型,这些研究的核心贡献在于证明横截面预期回报可以通过对一组系统性风险的因子载荷来概括。
为了调和市场定价中的明显低效,大量研究致力于探索风险溢价的动态变化。Mehra 和 Prescott (1985) 提出的股权溢价之谜表明标准消费模型无法解释高额的股权溢价。随后的研究引入了时变风险溢价和机制转换的概念,如 Merton (1973) 的跨期资本资产定价模型(ICAPM)、Hamilton (1989) 的马尔可夫转换框架、以及 Campbell 和 Cochrane (1999) 的习惯形成模型(Rietz, 1988; Barro, 2006; Gabaix, 2012)则提出低概率、高严重性的消费灾难导致了尾部风险。行为金融学(Barberis 等, 1998; Baker 和 Wurgler, 2006)则关注投资者信念偏差和情绪对回报的影响。
与现有将机制视为事后(ex post)或潜在状态(latent states)的模型不同,本文探讨的是市场对转换概率的错误感知,将其视为资产定价行为中固有的特征,这是一个目前未被充分探索的渠道。
3. 数据与经验机制识别
3.1 错误定价 Beta 的背景
实证文献记录了 Beta 异象,即高 Beta 资产的回报低于 CAPM 预测,而低 Beta 资产的回报经过风险调整后更高(“做空 Beta”策略,Frazzini 和 Pedersen, 2014)。Frazzini 和 Pedersen 将此归因于杠杆限制。然而,虽然高低 Beta 资产的条件预期回报可能由杠杆限制解释,但已实现回报却呈现群集特征。Beta 策略的表现往往是偶发性的,回撤集中在市场压力或机制变更期间。仅基于持久性杠杆限制的解释难以自然地调和这种状态依赖性。
本文提出了另一种解释:Beta 在由相关性驱动的状态与由波动率驱动的状态下表现不同。即便预期回报为正,若转换过程被错误定价,转换本身也会产生群集性回撤。
3.2 数据概览与处理
本研究使用 Bloomberg 获取的数据,具体参数如下:
-
样本范围:标普 500 指数成分股。
-
频率:日度回报。
-
核心对象:滚动 CAPM Beta。
-
分解方法:将 Beta 分解为相关性(Correlation, )与相对波动率(Relative Volatility, )的乘积。
3.3 机制识别逻辑
机制的定义完全基于回报特征,不涉及价格或估值指标。根据 Beta 的驱动因素,市场被划分为三种经济机制:
-
高相关性机制(High-rho):Beta 主要由与市场的协方差驱动。
-
高波动性机制(High-sigma):Beta 主要由特异性(相对)波动率驱动。
-
混合机制(Mixed):Beta 由相关性和波动率共同驱动。
这种分类至关重要,因为它区分了两种本质不同的“高 Beta”来源:一种源于系统性压力的传导(高相关性),另一种源于个股层面的噪音或特质风险(高波动性)。
4. 转移矩阵估计
4.1 机制定义与时间惯例
我们定义了一组有限的经济机制 (即 High-rho, High-sigma, Mixed)。机制的分配基于 250 个观测值的滚动 Beta 分量估算,频率为日度。转换定义为从 到 。在基准设定中,机制标签被视为观测到的实现值,而非潜在状态,用于估计经验转换频率。
4.2 经验转换计数与矩阵估计
对于每一个有序对 ,计算转换计数 :
通过跨证券和跨时间的聚合,汇集数据以增加统计效力,这反映了机制动态在市场层面具有共同性的假设。经验转移矩阵 通过行归一化估计:
该估计量对应于一阶马尔可夫假设下的最大似然估计。
4.3 估计结果与解释
估计得到的转移矩阵(如图 1 所示)揭示了以下关键经济事实:
-
强持续性(Strong Persistence):对角线元素 均大于 98.5%。这意味着机制反映的是缓慢变化的经济状态,而非短期噪音。
-
预期久期差异:虽然日度持续概率差异看似微小,但在复利作用下会导致预期久期的显著差异。High-rho 机制的预期久期显著长于 High-sigma 机制。
-
非对称的“门户”转换(Asymmetric Gateway Transitions):
-
进入 High-rho 机制主要来自 Mixed 机制,而非 High-sigma 机制。
-
从 Mixed 进入 High-rho 的概率(0.28%)是从 High-sigma 进入 High-rho 的概率(0.12%)的两倍以上。
-
这表明 Mixed 机制充当了进入高相关性驱动的高 Beta 暴露的“门户”。
-
直接从 High-sigma 到 High-rho 的转换极其罕见。
这种非对称性强化了本文的核心主张:定价误差更可能源于对机制转换概率的错误定价,而非对机制内风险特征的错误定价。
5. 错误定价机制:为何 不是问题所在
5.1 机制条件定价与转换定价
标准资产定价直觉依赖于机制内矩(Within-regime moments):同期波动率、Beta 或相关性决定了预期回报。在这种框架下,定价误差通常被界定为对状态依存现象(即 )的估计偏差。
本文将注意力转移到 (转移矩阵)上。预期回报分布不仅取决于机制条件下的支付,还取决于进入经济上截然不同的机制的概率。即便资产在每个机制内部被正确定价,如果支配机制转移的转移矩阵被错误感知,依然会产生错误定价。
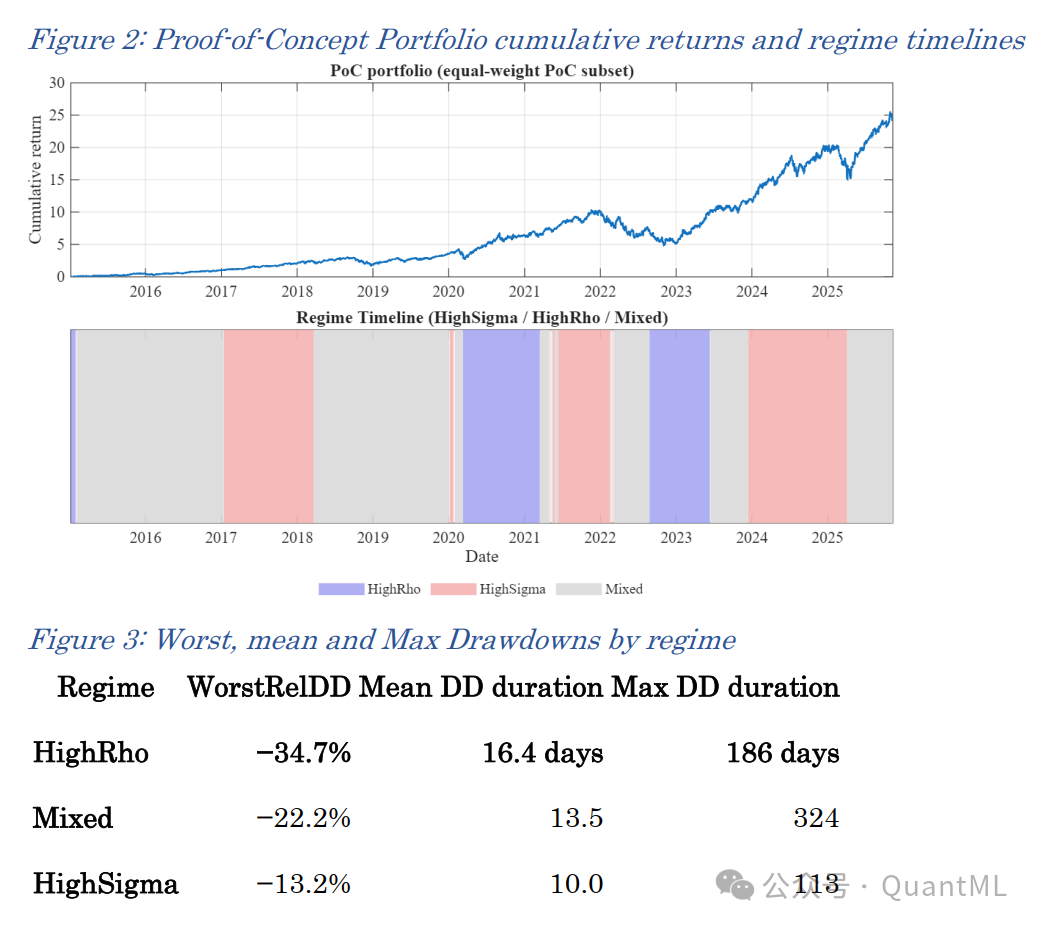
5.2 概念验证(PoC)投资组合的实证
为了具体说明机制间的差异,构建了一个概念验证投资组合,由六只具有高市场 Beta 的大盘科技股等权构成。该组合并非用于优化投资,而是作为诊断工具。
关键发现(基于 PoC 组合表现与机制时间线的对比):
- High-rho 机制:
-
展现出较高的已实现超额回报和夏普比率。
-
核心风险特征:高平均回报掩盖了机制内严重的群集性回撤。回报分布的尾部比一阶和二阶矩更能反映该机制的风险。
-
Beta 暴露主要由协方差主导。
-
High-sigma 机制:
-
相对于指数的超额回报较低。
-
Beta 暴露反映的是个股特异性风险,而非受补偿的系统性暴露。
-
Mixed 机制:
-
表现介于两者之间,充当过渡状态。
5.3 锚定于 而非 的后果
投资者若锚定于高平均已实现回报(),可能会产生“叙事诱惑”,认为自己挑选了结构性赢家,而忽视了当前所处机制的风险。High-rho 机制虽然平均回报诱人,但承受着比混合矩(pooled moments)所暗示的更高的时序风险(Sequence Risk)。回报的路径属性对长期投资者的财富积累至关重要。尽管 High-rho 机制具有吸引人的平均值,但它包含了最大且最集中的相对回撤(最差达 -34.7%),证明了混合机制矩会掩盖时序风险。
6. 机制转换与已实现超额回报的压力测试
6.1 压力测试设计
为了量化评估机制转换动态的重要性,本文设计了一项压力测试:**保持机制条件下的回报特征()固定,仅改变机制转移矩阵 **。这种设计并非直接估计投资者信念,而是机械地分离出转换概率差异如何转化为已实现结果的差异。
测试基于离散状态马尔可夫过程进行模拟。基准转移矩阵基于历史数据校准。替代矩阵通过对特定转换概率进行定向扰动(Perturbations)构建,例如增加从 Mixed 或 High-sigma 状态进入 High-rho 机制的概率,或改变机制的持续性。
6.2 压力测试结果:对转换动态的敏感性
压力测试揭示了投资组合结果对转移矩阵的设定高度敏感,即便机制内的回报矩未发生任何变化。
- 尾部风险的驱动因素:
-
跨情景分析显示,增加对高相关性(High-rho)机制的暴露——无论是通过提高进入该机制的转换概率,还是增加在该机制内的持续性——是驱动左尾损失严重程度(Expected Shortfall at 5%)和持续时间的主要通道。
-
图 6.1 和 6.2 展示了在提高“门户”转换概率(从 Mixed 到 High-rho)的情景下,左尾结果显著恶化。
-
机制与结果的链接:
-
预期 High-rho 天数与左尾损失幅度之间存在强协方差。这支持了相关性机制起到了“尾部风险放大器”作用的解释。
-
重要结论:这些效应完全源于机制持续性和回报复利的相互作用,而非人为调整风险溢价。
-
已实现回报分布:
-
已实现超额回报的分布极度依赖于投资组合进入相关性主导机制的频率以及停留的时间。
-
转换动态不仅塑造了不利结果的可能性,还决定了其持续时间和严重性。
这些发现强调,机制转换本身构成了一个在经济上重要的风险来源。仅转移矩阵的变化就足以产生巨大的已实现结果差异,这为通过转换风险而非静态机制内矩来解释超额回报提供了自然基础。
7. 解释:作为定价核(Pricing Kernel)错配的机制转换错配
7.1 从错误定价 Beta 到错误定价定价核
无套利资产定价理论要求价格满足欧拉方程:
当经济条件通过离散机制演变时,随机折现因子(SDF,即定价核)本质上是状态依存的:。因此,资产价格不仅取决于机制条件下的支付,还关键性地取决于关于机制间转换的信念。相关的定价对象是 SDF 与控制机制动态的转移矩阵的联合交互。
7.2 假设:市场错误定价了机制依存的 SDF
本文的核心假设是:市场系统性地错误定价了与机制转换相关的定价核分量,即使机制内的风险被正确定价。 形式上,设 为真实的转移矩阵, 为资产价格中隐含的市场转移矩阵。价格满足:
而已实现回报是在真实法则 下生成的。当 时,即使满足以下条件,也会产生定价误差:
-
机制条件下的预期回报被正确感知。
-
机制内的 Beta、波动率和相关性被正确定价。
在这种解释下,错误定价的 Beta 不是 CAPM 在状态内的失败,而是未能正确定价附着在未来机制上的状态依存 SDF 权重。
7.3 错配存在于“箭头”而非“节点”
转换的经济重要性取决于两项的交互:
-
真实转换概率与市场隐含转换概率之差:。
-
目标机制中定价核的幅度。
向高压力、高相关性机制(SDF 平均值较高)的转换承载了不成比例的定价权重。如果市场低估了从中间状态或“门户”状态进入此类机制的概率,暴露于这些转换的资产将被系统性地低估,从而产生可预测的超额回报。
实证发现表明,从 Mixed 机制进入 High-rho 机制的转换在经济上比从已受压状态的转换更为重要。这就是所谓的**“错配存在于箭头(Transitions),而非节点(Regimes)”**。
7.4 经济学解释与直觉
模型暗示,代理人可能理性地对某种经济机制赋予过高的权重,这并非因为他们错误感知了基本面,而是因为他们错误定价了机制间的转换概率。在这种设定下,看似反映过度乐观或过度悲观预期的结果,可以被理解为对**持续性(Persistence)**而非水平(Levels)的感知误差。
这种解释有助于调和那些难以用标准理性预期基准解释的观察行为。通过标普 500 成分股的机制转换估算得出的一个关键直觉是:即使是前瞻性的预期,定价的往往是企业“是什么”(现状),而非它们“正在变成什么”(趋势)。
8. 结论
本文提出,持久的超额回报并非源于经济机制内部风险的错误定价,而是源于控制机制间转换概率的错误定价。通过将分析单元从状态条件矩转移到转换动态,该框架有助于调和看似合理的风险溢价与机制变更期间系统性失败之间的矛盾。
对于投资者而言,这意味着最具经济重要性的风险往往是那些看似最不可能发生的风险——特别是向高相关性、高 SDF 机制的转换。存在具有非对称转换风险的“门户”状态意味着,那些市场隐含资本成本与理论基准偏差较小的资产,在错误定价的转换最终被解决时,可能会提供类似保险的收益。